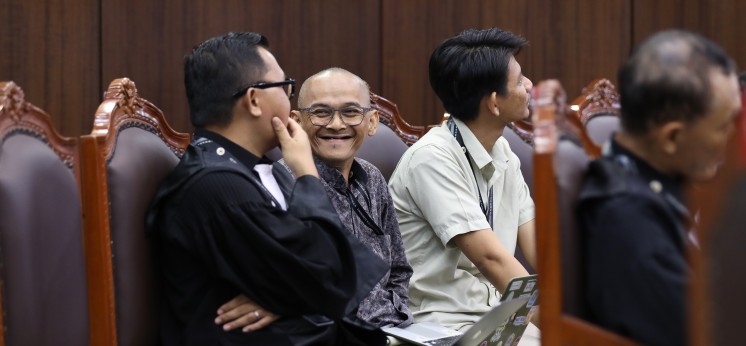
catrawarta.com - Mahkamah Konstitusi (MK) mengabulkan sebagian permohonan Nomor 100/PUU-XXIV/2026 terkait pengujian materiil Undang-Undang Nomor 17 Tahun 2025 tentang Anggaran Pendapatan dan Belanja Negara Tahun Anggaran 2026 (UU APBN TA 2026).
Dalam putusan yang dibacakan pada Rabu (16/9/2026), MK menegaskan perubahan anggaran belanja pemerintah pusat menurut organisasi, fungsi, dan program, termasuk lampirannya dalam UU APBN, yang berdampak mendasar harus mendapat persetujuan Dewan Perwakilan Rakyat (DPR).
”Setiap kebijakan yang mengakibatkan perubahan mendasar terhadap jumlah belanja pemerintah pusat menurut fungsi tetap memerlukan persetujuan DPR sebagaimana amanat Pasal 23 ayat (1) UUD NRI Tahun 1945,” ujar Hakim Konstitusi Arsul Sani saat membacakan pertimbangan hukum Putusan Nomor 100/PUU-XXIV/2026 di Ruang Sidang Pleno MK, Jakarta.
Ketentuan Mengatur Rincian ABN
Para Pemohon sebelumnya mempersoalkan konstitusionalitas Pasal 8 ayat (5) UU APBN TA 2026. Ketentuan tersebut mengatur rincian anggaran belanja pemerintah pusat menurut organisasi, fungsi, dan program yang tercantum dalam Lampiran I UU APBN dan membuka kemungkinan perubahan melalui Peraturan Presiden.
MK kemudian menyatakan Pasal 8 ayat (5) tetap mempunyai kekuatan hukum mengikat secara bersyarat. Ketentuan tersebut harus dimaknai bahwa apabila perubahan anggaran berdampak pada jumlah belanja pemerintah pusat menurut fungsi, perubahan tersebut harus dilakukan dengan persetujuan DPR.
Menurut Arsul, APBN ditetapkan dengan undang-undang melalui persetujuan bersama pemerintah dan DPR. Karena itu, perubahan yang berdampak pada jumlah belanja pemerintah pusat menurut fungsi yang sebelumnya telah ditetapkan bersama tidak dapat dilepaskan dari keterlibatan DPR.
Kewenangan Tidak Terbatas
Kewenangan pemerintah dalam melakukan perubahan anggaran, lanjut dia, bukan kewenangan yang tidak terbatas. Pelaksanaannya tetap harus tunduk pada prinsip checks and balances.
MK menilai frasa “dan apabila ada perubahan diatur dengan Peraturan Presiden” dalam Pasal 8 ayat (5) UU APBN TA 2026 dapat menegasikan prinsip tersebut apabila dimaknai memberikan kewenangan kepada pemerintah untuk mengubah anggaran secara mendasar tanpa persetujuan DPR.
Meski demikian, MK menyatakan perubahan anggaran yang telah ditetapkan melalui peraturan presiden sebelum putusan tersebut dibacakan tetap sah. Ketentuan mengenai perlunya persetujuan DPR berlaku terhadap perubahan anggaran setelah putusan diucapkan dan untuk APBN pada tahun-tahun berikutnya.
Permohonan Nomor 100/PUU-XXIV/2026 diajukan Sajogyo Institute, Asosiasi Pendamping Perempuan Usaha Kecil Mikro, Yayasan Lembaga Konsumen Indonesia, Muhammad Busyro Muqoddas, Agus Sarwono, dan Sabiq Muhammad. Data para pihak tersebut tercantum dalam laman resmi MK.
Empat dari enam Pemohon tergabung dalam koalisi masyarakat sipil MBG Watch dan menunjuk advokat serta asisten pengabdi bantuan hukum yang bergabung dalam koalisi tersebut sebagai kuasa hukum.
Mekanisme Realokasi dan Prioritas Anggaran
Para Pemohon mempersoalkan sejumlah ketentuan dalam UU APBN TA 2026, termasuk Pasal 8 ayat (5), Pasal 20 ayat (1), Pasal 13 ayat (4), dan Pasal 29 ayat (1), yang dinilai memberikan ruang diskresi luas kepada pemerintah dalam melakukan pergeseran, perubahan, dan penetapan prioritas anggaran melalui Peraturan Presiden.
Menurut para Pemohon, mekanisme realokasi dan prioritas anggaran dapat memengaruhi konfigurasi kebijakan publik tanpa terlebih dahulu mengubah undang-undang sektoral melalui proses legislasi.
Para Pemohon juga menilai kondisi tersebut berpotensi meningkatkan konsentrasi pengendalian sumber daya publik pada pemerintah melalui instrumen fiskal. Kondisi itu menunjukkan kekuasaan fiskal presiden digunakan sebagai instrumen dominan untuk mengarahkan kebijakan negara tanpa mekanisme legislasi.
Dalam perspektif ketatanegaraan, model ini mengarah pada konsentrasi kontrol sumber daya publik pada eksekutif suatu gejala yang dapat dikualifikasikan sebagai otoritarianisme fiskal.
Masuknya program Makan Bergizi Gratis (MBG) ke struktur APBN menunjukkan pemerintah secara sadar menggunakan instrumen penganggaran sebagai jalur utama pembentukan kebijakan.